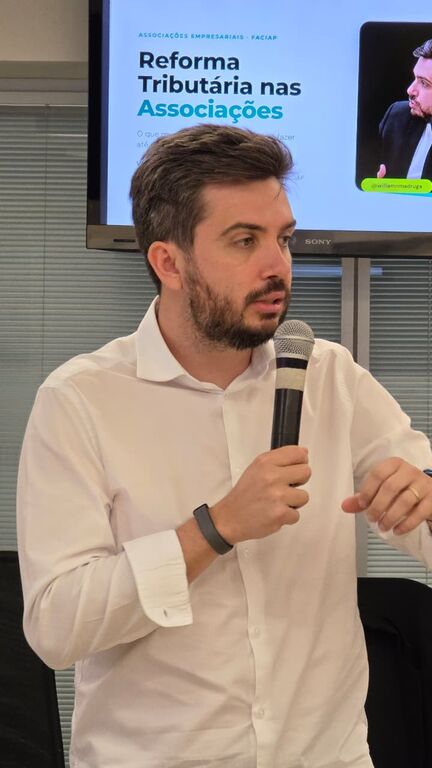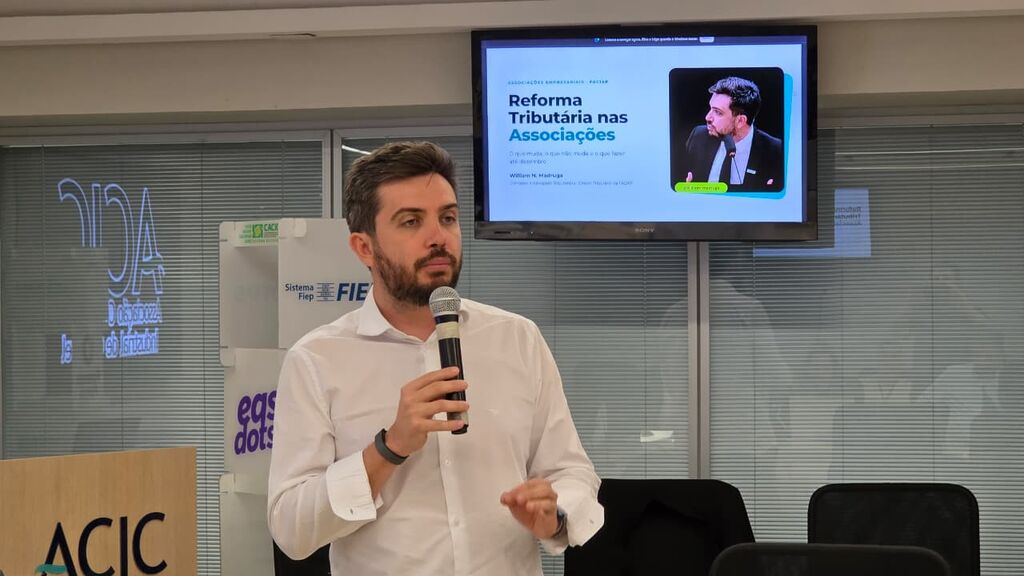
A reforma tributária vai exigir mudanças na rotina das empresas e atenção redobrada a processos, contratos, sistemas e formação de preços. Os principais pontos das mudanças que virão a partir de janeiro foram apresentados durante reunião do Conselho Deliberativo da Caciopar, realizada no sábado, dia 3, na Acic, em Cascavel.
O encontro foi presidido por Paulo Grenzel, presidente do Conselho Deliberativo da Caciopar, e reuniu presidentes, vices e executivos de 22 associações comerciais e empresariais do Oeste do Paraná. O presidente da Coordenadoria, Reni Fernande Felipe, também participou do encontro, o último sob a presidência de Paulo Grenzel, que é de Marechal Cândido Rondon.
A apresentação sobre a Reforma Tributária foi conduzida pelo contador e advogado tributarista Willian Madruga, diretor Tributário da Faciap. A exposição mostrou que a mudança não se limita à substituição de tributos. Ela altera a forma como os impostos sobre o consumo serão calculados, destacados e apropriados ao longo da cadeia. PIS, Cofins, IPI, ICMS e ISS serão gradualmente substituídos por CBS e IBS, além da criação do Imposto Seletivo.
Créditos
Para as empresas, uma das principais mudanças está no sistema de créditos tributários, alertou Willian. A lógica passa a considerar o imposto pago nas etapas anteriores, permitindo o aproveitamento de créditos em diferentes situações relacionadas à atividade empresarial. A apresentação também destacou os princípios de não cumulatividade, tributação no destino e cobrança do imposto “por fora”, separado do preço.
A transição das mudanças será gradual. Este ano de 2026 é tratado como de testes, com CBS de 0,9% e IBS de 0,1%, enquanto a implantação efetiva avançará nos anos seguintes. O cronograma prevê aumento progressivo do IBS e redução dos atuais ICMS e ISS até a substituição completa em 2033.
Split payment
Um dos pontos que merecem especial atenção das empresas, conforme Willian Madruga, é o impacto sobre o fluxo financeiro. Com o chamado split payment, o imposto poderá ser separado no momento do pagamento, fazendo com que a parcela correspondente ao IBS e à CBS seja destinada diretamente ao governo. Assim, o valor efetivamente recebido pelo fornecedor será diferente do valor pago pelo cliente.
A apresentação também destacou aspectos do Simples Nacional. A partir de 2027, os optantes por esse regime terão duas possibilidades: permanecer no chamado Simples puro, com os tributos concentrados no DAS, ou adotar o modelo híbrido, com IBS e CBS cobrados por fora. A escolha poderá ter reflexos importantes dependendo do perfil dos clientes e do mercado atendido pela empresa.
Para empresas que vendem principalmente para outras empresas, por exemplo, a apresentação recomenda avaliar com atenção o modelo híbrido, já que o cliente poderá aproveitar créditos de forma diferente. Já aquelas voltadas ao consumidor final tendem a ter outra relação com essa escolha.
Willian informou que a nova reforma não altera todos os tributos. IRPJ, CSLL, INSS e FGTS permanecem seguindo as regras atuais, enquanto o Simples Nacional continua existindo, embora com ajustes. A reforma está concentrada principalmente na tributação sobre o consumo.
As mudanças ainda alcançam entidades representativas, entre elas as associações comerciais. Embora a apresentação tenha tratado especificamente de situações relacionadas às entidades empresariais, a orientação geral é que também elas precisam avaliar suas receitas, contratos, sistemas de emissão de documentos fiscais e a forma de cobrança.
Preparação prévia
Para as empresas, a recomendação apresentada é de preparação antecipada. Entre as providências estão a revisão de contratos, o mapeamento das receitas, a adequação dos sistemas fiscais e a análise dos impactos da nova sistemática sobre preços, custos, créditos e fluxo de caixa.
A apresentação de Willian Madruga reforçou que a reforma não deve ser tratada apenas como uma mudança do departamento contábil ou fiscal. Seus efeitos poderão alcançar diferentes áreas das empresas e exigir decisões de gestão.
Entre os próximos passos indicados estão a revisão de contratos e obrigações de médio e longo prazos, especialmente para verificar se os valores previstos serão recebidos integralmente ou já descontados dos novos tributos.
Crédito: Assessoria